
Riesgo país récord en 2026: la Argentina volvió a quedar atrapada entre la deuda, la falta de dólares y la desconfianza financiera
NeuquenNewsLa economía argentina volvió a enfrentar una señal de alarma en los mercados financieros. El lunes 2 de noviembre, el riesgo país elaborado por JP Morgan cerró en 805 puntos básicos, el valor más elevado desde octubre de 2025, mientras los bonos soberanos en dólares registraron nuevas pérdidas y las acciones de las principales empresas argentinas completaron su sexta jornada consecutiva de retrocesos.
El movimiento confirmó que la inestabilidad observada durante la última semana de octubre no respondía solamente a una reacción circunstancial de los inversores, sino que formaba parte de un deterioro que comenzó a mediados de julio y terminó por borrar buena parte de la confianza recuperada durante el primer semestre.
La magnitud del cambio resulta particularmente significativa. El 10 de julio de 2026, el indicador había descendido hasta los 402 puntos básicos, su mínimo anual, alimentando las expectativas oficiales de una progresiva normalización de las condiciones de financiamiento. Menos de cuatro meses después, ese mismo indicador alcanzó los 805 puntos, prácticamente el doble, con una trayectoria que se aceleró durante septiembre y octubre. A fines de septiembre ya se ubicaba en 607 puntos y el 30 de octubre cerró en 787, antes de superar la barrera de los 800 en la primera rueda de noviembre.
El riesgo país representa la diferencia de rendimiento que exigen los inversores para mantener deuda argentina en dólares respecto de títulos considerados seguros, como los bonos del Tesoro estadounidense. Un nivel de 805 puntos básicos equivale a una prima de aproximadamente 8,05 puntos porcentuales sobre la referencia norteamericana comparable. No significa automáticamente que toda nueva deuda argentina deba pagar exactamente esa tasa adicional, pero ofrece una medida concreta de la desconfianza del mercado y del costo que enfrenta el país para conseguir financiamiento.
Para una economía que necesita refinanciar vencimientos importantes en moneda extranjera, esa diferencia tiene consecuencias mucho más profundas que la variación diaria de una pantalla bursátil.
Brasil explica parte del golpe, pero no toda la desconfianza
Una de las causas inmediatas de las turbulencias fue el resultado de las elecciones presidenciales brasileñas del 25 de octubre, que confirmaron la continuidad de Luiz Inácio Lula da Silva. La reacción negativa de los inversores provocó fuertes caídas en la Bolsa de San Pablo y una depreciación del real, movimientos que se trasladaron a otros mercados regionales y golpearon particularmente a los activos argentinos.
Brasil es el principal socio comercial de la Argentina, de manera que una depreciación importante de su moneda puede afectar la competitividad de las exportaciones argentinas, especialmente las industriales. Si los productos brasileños se abaratan en dólares mientras el peso argentino mantiene una apreciación relativa, las empresas locales enfrentan mayores dificultades para vender en el país vecino y competir con las importaciones provenientes de ese mercado.
Sin embargo, atribuir el salto del riesgo país exclusivamente a la situación brasileña sería una explicación incompleta. El 28 de octubre, mientras el indicador argentino alcanzaba los 763 puntos básicos, el riesgo país de Brasil se ubicaba alrededor de los 184 puntos. Ambos mercados recibieron el impacto de la incertidumbre regional, pero la diferencia entre sus indicadores mostraba que los inversores atribuían a la Argentina un riesgo soberano considerablemente mayor.
A ese escenario se sumaron las condiciones financieras internacionales. La Reserva Federal estadounidense mantuvo sus tasas de referencia entre el 3,75% y el 4%, en un contexto de inflación persistente, elevados costos energéticos y preocupación por la sostenibilidad de las inversiones tecnológicas. Cuando el dinero resulta caro en los principales mercados del mundo, las economías emergentes con dificultades de acceso al crédito suelen quedar más expuestas a las decisiones de los grandes fondos de inversión.
El contexto internacional ayuda a comprender el momento de la caída, pero no alcanza para explicar por qué los bonos argentinos resultaron tan vulnerables.
El problema que vuelve una y otra vez: cómo pagar la deuda
Detrás del comportamiento de los títulos públicos aparece una preocupación que acompaña a la Argentina desde hace décadas: la disponibilidad efectiva de dólares para afrontar los compromisos financieros.
El programa económico del gobierno de Javier Milei logró sostener el ajuste fiscal, reducir la inflación respecto de los niveles heredados y mejorar inicialmente las expectativas financieras. Sin embargo, la recuperación de la confianza no se tradujo todavía en un acceso estable y sostenido a los mercados internacionales de deuda.
La situación adquiere especial importancia al observar los vencimientos previstos para 2027, año en el que también se celebrarán elecciones presidenciales. En su informe de revisión del programa argentino publicado en 2026, el Fondo Monetario Internacional advirtió sobre la necesidad de refinanciar aproximadamente 20.000 millones de dólares de pagos de capital a acreedores privados y al propio organismo durante el próximo año.
No se trata de una cifra menor. El problema no reside únicamente en cuánto debe pagar el país, sino en qué proporción de esos compromisos podrá renovar, cuáles exigirá cancelar con recursos propios y qué condiciones financieras estarán disponibles cuando llegue el momento.
El Gobierno presentó en julio un programa financiero para 2026 y 2027 en el que sostuvo que las necesidades previstas para el próximo año estaban cubiertas mediante distintas fuentes de recursos y operaciones de refinanciamiento. La estrategia oficial también contempla generar un colchón financiero y utilizar mecanismos alternativos de financiación, procurando evitar emisiones de deuda a tasas consideradas excesivas.
La diferencia entre las proyecciones oficiales y la reacción de los mercados es uno de los aspectos centrales de la coyuntura. El Ministerio de Economía sostiene que dispone de una estrategia para atender sus compromisos, mientras que la caída de los bonos revela que los inversores todavía exigen rendimientos elevados para asumir el riesgo argentino.
La licitación de deuda realizada el 28 de octubre ofreció un resultado favorable en el mercado doméstico: el Tesoro renovó aproximadamente el 107% de los vencimientos en pesos. Ese desempeño demuestra que el Gobierno conserva capacidad de refinanciamiento local en determinadas condiciones, pero no resuelve por sí mismo las necesidades de moneda extranjera ni garantiza el acceso a financiamiento internacional de largo plazo.
La distinción resulta decisiva porque la Argentina puede conseguir pesos mediante distintos instrumentos financieros, pero sus compromisos externos requieren dólares.
Reservas: el punto que sigue observando el Fondo Monetario
El 29 de octubre, la portavoz del Fondo Monetario Internacional, Julie Kozack, volvió a señalar la acumulación de reservas internacionales como una condición relevante para reducir el riesgo país argentino. La recomendación llegó después de que el organismo alcanzara un acuerdo técnico con el Gobierno en la tercera revisión de su programa financiero, que permitiría habilitar un desembolso cercano a 900 millones de dólares una vez aprobado por el Directorio Ejecutivo.
El acuerdo representó una señal favorable para la administración nacional. El FMI reconoció avances en la estabilización macroeconómica, la reducción de la inflación y el fortalecimiento de la posición externa. Sin embargo, también insistió en que la acumulación sostenida de reservas resulta fundamental para consolidar la confianza de los acreedores y mejorar las condiciones de financiamiento.
El Banco Central informó que sus reservas internacionales habían aumentado aproximadamente 9.000 millones de dólares desde comienzos de 2026 hasta el cierre del tercer trimestre. Esa evolución constituye un dato positivo que debe incorporarse al análisis. No obstante, las reservas brutas incluyen activos y obligaciones que no equivalen necesariamente a dólares de libre disponibilidad para cancelar deuda, por lo que su crecimiento no elimina automáticamente las restricciones financieras.
Además, durante las ruedas de fines de octubre y comienzos de noviembre se observaron jornadas sin compras de divisas por parte del Banco Central, al mismo tiempo que aumentaba la cautela de los inversores. La combinación obliga a diferenciar la mejora acumulada durante el año de la capacidad del sistema para sostener ese proceso bajo condiciones externas menos favorables.
La cuestión de las reservas está directamente relacionada con la sostenibilidad del esquema cambiario. Un tipo de cambio que avanza por debajo de la inflación puede contribuir transitoriamente a la estabilidad de precios, pero también generar presiones sobre la competitividad y la demanda de dólares. En un contexto de depreciación del real brasileño, esa tensión adquiere especial relevancia para la industria argentina.
El desafío oficial consiste en sostener la desinflación sin deteriorar las condiciones externas necesarias para financiar importaciones, inversiones y vencimientos de deuda.
Las acciones cayeron y Vaca Muerta tampoco quedó al margen
La pérdida de confianza también se reflejó en el mercado accionario. El lunes 2 de noviembre, el índice Merval retrocedió alrededor del 3,2% en pesos, mientras las empresas argentinas que cotizan en Wall Street registraron caídas importantes. Los bonos soberanos en dólares perdieron aproximadamente un 1,2% en promedio.
El deterioro tuvo particular intensidad entre las compañías vinculadas con la energía. YPF retrocedió alrededor del 6,7% y Vista Energy perdió cerca del 5,3% en Nueva York, en una jornada marcada además por una caída internacional del petróleo superior al 7%.
Para Neuquén, estos movimientos tienen una dimensión específica. Vaca Muerta continúa siendo uno de los principales motores de inversión y generación potencial de divisas de la economía argentina, con proyectos de producción, transporte y exportación que requieren financiamiento sostenido durante varios años.
El incremento del riesgo soberano no se traslada automáticamente y en igual proporción al costo financiero de todas las empresas. Las operadoras con acceso a mercados internacionales, ingresos en dólares y balances sólidos pueden obtener condiciones diferentes de las que enfrenta el Estado nacional. Sin embargo, un entorno de mayor incertidumbre eleva las exigencias de rentabilidad y puede dificultar o encarecer proyectos de infraestructura, transporte, procesamiento y servicios.
La volatilidad internacional del petróleo agrega otra dificultad. A fines de octubre, el Brent había superado los 113 dólares por barril, favorecido por las tensiones geopolíticas y los riesgos de abastecimiento. El 2 de noviembre, el petróleo Brent registró una caída cercana al 8,3%, hasta ubicarse alrededor de los 104 dólares por barril, mientras que el WTI estadounidense descendió hasta aproximadamente 95,83 dólares. El retroceso reflejó las expectativas de una posible distensión del conflicto entre Estados Unidos e Irán, después de varias semanas de fuertes presiones alcistas sobre los precios internacionales.
El crecimiento exportador de Vaca Muerta puede fortalecer la disponibilidad de divisas y mejorar las cuentas externas argentinas, pero no reemplaza la necesidad de una política financiera que permita administrar los vencimientos de deuda y sostener la confianza durante períodos de volatilidad internacional.
El equilibrio fiscal no alcanza para recuperar la confianza
La evolución del riesgo país durante los últimos meses plantea una discusión que excede las cotizaciones bursátiles. El gobierno de Milei convirtió al equilibrio fiscal en el eje ordenador de su política económica y lo presenta como una condición indispensable para recuperar la estabilidad y reconstruir la credibilidad internacional.
El ordenamiento de las cuentas públicas puede reducir necesidades de endeudamiento y contribuir a mejorar las expectativas. Pero los inversores también evalúan la capacidad de obtener divisas, el crecimiento de la economía, la estabilidad política, la sostenibilidad de los compromisos futuros y la posibilidad de refinanciar deuda sin recurrir permanentemente a mecanismos extraordinarios.
El comportamiento de los mercados durante octubre y los primeros días de noviembre demuestra que la disciplina fiscal, aunque relevante, no garantiza por sí sola una reducción permanente del riesgo soberano.
También hay una dimensión productiva y social que suele quedar relegada en estas discusiones. Cuando un país enfrenta mayores costos de financiamiento internacional, las consecuencias pueden alcanzar a empresas que necesitan capital para invertir, provincias que buscan desarrollar infraestructura y sectores productivos que dependen del crédito. La intensidad del impacto dependerá de las condiciones de financiamiento de cada actor, pero el deterioro del riesgo soberano constituye una señal negativa para la planificación de largo plazo.
La Argentina comienza noviembre con un indicador de riesgo que prácticamente duplicó su mínimo anual, una nueva etapa de incertidumbre internacional y compromisos financieros importantes por delante. El Gobierno dispone de un programa de refinanciamiento y mantiene el respaldo condicionado del Fondo Monetario Internacional, pero los precios de los bonos muestran que los inversores todavía no consideran despejadas las dudas sobre el mediano plazo.
La discusión económica no puede limitarse a determinar si el ajuste fiscal resulta suficiente para satisfacer a los mercados. También debe examinar de qué manera ese ajuste contribuye a generar producción, empleo, exportaciones y capacidad de pago, porque la sostenibilidad de la deuda depende, en definitiva, de una economía capaz de obtener los recursos necesarios para atenderla.
Después de casi tres años de gestión, el Gobierno enfrenta una prueba concreta: convertir la estabilidad fiscal en solvencia financiera duradera. Hasta el cierre del 2 de noviembre, el riesgo país indica que ese objetivo todavía no se ha consolidado.


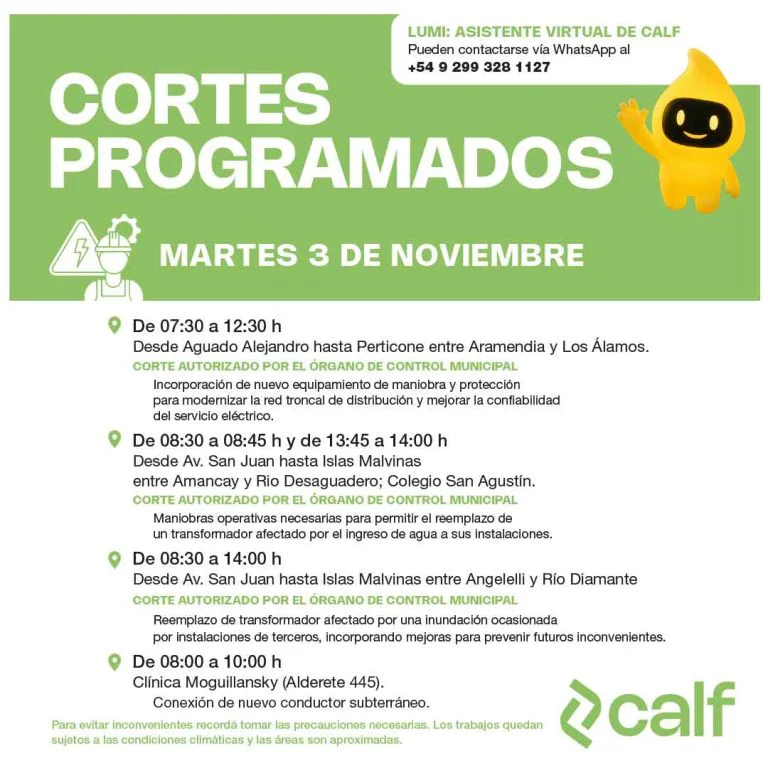
CALF anunció cortes de luz programados para este martes 3 de noviembre en Neuquén

Tiempo en Neuquén: cómo arranca la semana en las distintas regiones de la provincia


CALF anunció cortes de luz programados para este martes 3 de noviembre en Neuquén

La Feria Artesanal de Neuquén celebra su 33° Encuentro con más de 400 expositores de todo el país

Boca ganó un Superclásico caliente: venció 1-0 a River en La Bombonera y hubo dos expulsados

Neuquén abrió las inscripciones al Programa de Becas Deportivas 2027 para atletas de alto rendimiento


Guillermo Michel denunció que el Gobierno privatizará AySA por tan solo tres meses de facturación