
Banners logo-28

El real brasileño rebota tras el desplome electoral y las monedas latinoamericanas muestran un comportamiento dispar

La moneda brasileña comenzó a recuperar parte de las fuertes pérdidas registradas después de la reelección de Luiz Inácio Lula da Silva. El resultado electoral provocó el lunes una caída histórica de la Bolsa de San Pablo y una depreciación abrupta del real. Los mercados ahora reajustan sus posiciones mientras esperan definiciones sobre el futuro programa económico brasileño y las decisiones de la Reserva Federal estadounidense.
INTERNACIONALES27/10/2026NeuquenNewsNeuquenNews

Las principales monedas latinoamericanas atraviesan jornadas de marcada volatilidad, con el real brasileño como protagonista de los movimientos más pronunciados. Este martes 27 de octubre, la divisa de Brasil comenzó a recuperar terreno frente al dólar, después del desplome que siguió a la victoria electoral de Luiz Inácio Lula da Silva sobre Flávio Bolsonaro en el balotaje presidencial del domingo.

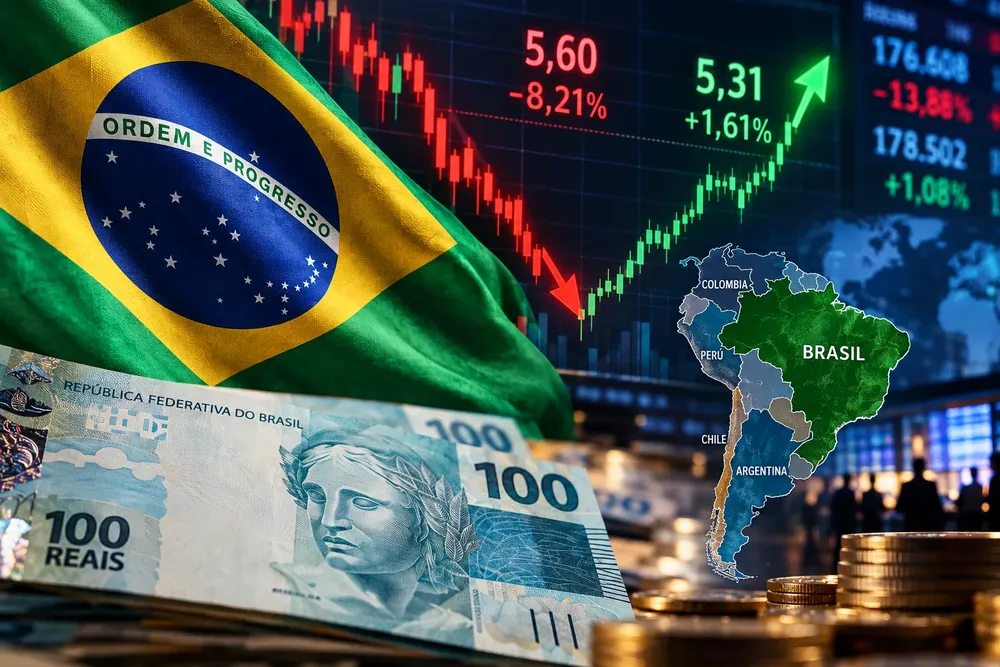
En las operaciones de la mañana, el dólar llegó a retroceder un 1,61% y se negociaba alrededor de 5,31 reales, mientras que el índice Bovespa avanzaba un 1,08%, recuperando una pequeña parte de las pérdidas de la jornada anterior. La recuperación reflejaba un movimiento de recomposición de posiciones financieras después de una de las ruedas de mayor inestabilidad del mercado brasileño en los últimos años.

El lunes 26, la moneda estadounidense había cerrado con una suba del 8,21%, hasta 5,403 reales, después de alcanzar un máximo intradiario cercano a 5,60. Simultáneamente, el Bovespa se desplomó un 13,88%, hasta los 176.608 puntos. La caída llegó a superar el 17% durante la sesión y obligó a interrumpir temporalmente las operaciones mediante el mecanismo de seguridad conocido como circuit breaker.

La victoria de Lula y el cambio de expectativas de los inversores

El resultado electoral brasileño constituye uno de los principales factores detrás de la reacción financiera. Durante las semanas anteriores al balotaje, parte de los inversores había construido posiciones favorables a una victoria de Flávio Bolsonaro, que terminó primero en la primera vuelta y proponía una orientación económica asociada con una mayor disciplina fiscal y reformas favorables al sector privado.

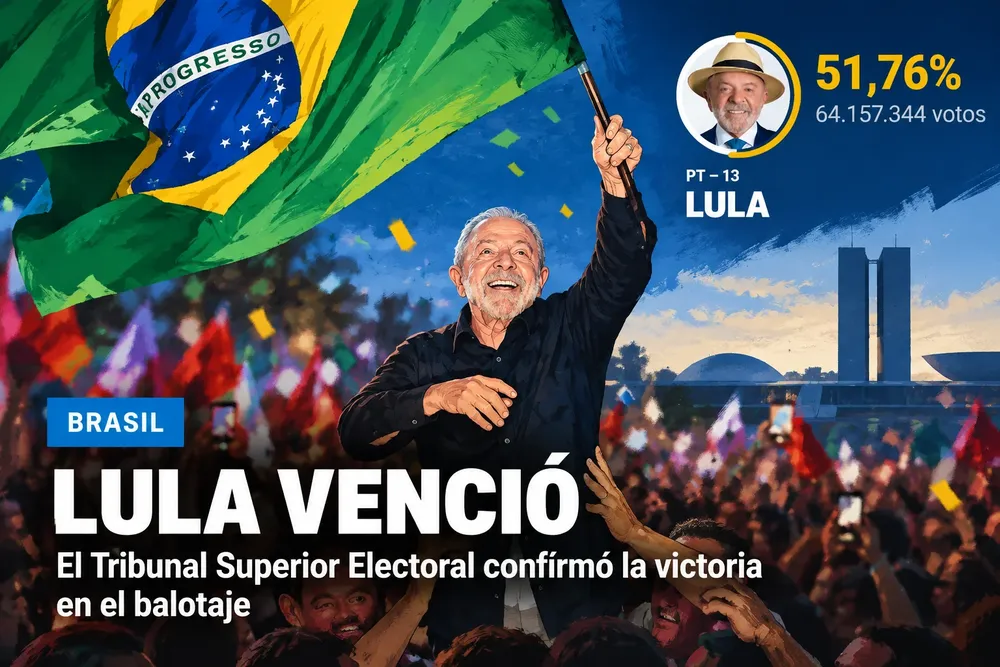
La victoria de Lula, que obtuvo el 51,79% de los votos válidos frente al 48,21% de Bolsonaro, modificó abruptamente esas expectativas. Los inversores que habían comprado activos brasileños anticipando un cambio de gobierno comenzaron a desarmar sus posiciones, presionando sobre las cotizaciones de las acciones, los bonos públicos y la moneda.

Según Reuters, el movimiento también alcanzó a los seguros contra incumplimiento de la deuda soberana, conocidos como CDS. El indicador a cinco años pasó de 120 a 144 puntos básicos, reflejando un aumento en el costo de cobertura frente al riesgo crediticio brasileño.

La intensidad de la caída llevó al Tesoro brasileño a cancelar subastas de bonos previstas para el 27 y el 29 de octubre. La decisión buscó evitar operaciones en condiciones de elevada volatilidad y preservar el funcionamiento ordenado del mercado de deuda pública.

El mercado espera señales sobre la política fiscal brasileña

Superada la reacción inicial al resultado electoral, la atención de los operadores se concentra en la composición del futuro equipo económico y en la estrategia fiscal que Lula implementará durante su cuarto mandato.

Brasil enfrenta desafíos vinculados con la evolución de su deuda pública, el costo de financiamiento y la necesidad de compatibilizar las cuentas fiscales con las políticas sociales y la inversión estatal. Las estimaciones citadas por analistas internacionales ubican el endeudamiento público brasileño por encima del 80% del Producto Bruto Interno.

Entidades como UBS señalaron que la recuperación de los activos brasileños dependerá de la credibilidad de las medidas fiscales anunciadas y de su posibilidad de obtener respaldo legislativo. El escenario también estará condicionado por la relación del Ejecutivo con un Congreso de composición mayoritariamente conservadora.

Sin embargo, la magnitud de las pérdidas registradas el lunes también admite otra interpretación: una parte del desplome respondió a operaciones financieras que habían anticipado un resultado electoral diferente. En consecuencia, la caída de los precios no representa necesariamente un deterioro equivalente e inmediato de los fundamentos productivos de la economía brasileña.

El rebote del martes puede interpretarse como una corrección parcial de ese movimiento, aunque todavía resulta prematuro determinar si constituye el inicio de una recuperación sostenida.

Comportamiento dispar de las monedas latinoamericanas

La inestabilidad brasileña también afectó a las principales plazas financieras de América Latina, aunque sus monedas no evolucionaron en la misma dirección ni con idéntica intensidad.

En la jornada del lunes, mientras el real sufría una fuerte depreciación, el peso mexicano consiguió avanzar un 0,49% frente al dólar y cerró alrededor de 18,56 unidades por moneda estadounidense. Algunos analistas interpretaron este comportamiento como consecuencia de una rotación de fondos hacia otros activos de mercados emergentes.

El peso colombiano también logró revertir las pérdidas iniciales y terminó con una apreciación del 0,48%, mientras que el sol peruano avanzó un 0,17% y el peso chileno registró una leve mejora del 0,07%.

Argentina presentó una trayectoria diferente. El peso mayorista se depreció aproximadamente un 0,75%, con el dólar cerrando en 1.541 pesos, mientras que los bonos soberanos retrocedieron y el índice Merval perdió un 2,91%.

Estos movimientos muestran que las economías latinoamericanas no reaccionan de manera uniforme frente a los episodios de incertidumbre internacional. Las diferencias en las tasas de interés, la disponibilidad de reservas, los flujos comerciales y las perspectivas económicas nacionales influyen sobre las decisiones de los inversores.

Argentina: la devaluación del real agrega presión sobre el tipo de cambio

La evolución de la moneda brasileña tiene una importancia particular para Argentina debido a la estrecha relación comercial e industrial entre ambos países.

Brasil constituye uno de los principales destinos de las exportaciones argentinas y un socio especialmente relevante para la industria automotriz, autopartista y manufacturera. En consecuencia, una depreciación significativa del real puede modificar las condiciones de competitividad bilateral.

Cuando el real pierde valor frente al dólar y el peso argentino no se deprecia en una proporción semejante, los productos argentinos pueden encarecerse en términos relativos para los compradores brasileños. Al mismo tiempo, las mercaderías producidas en Brasil pueden resultar más competitivas dentro del mercado argentino.

Este efecto depende también de la evolución de los precios internos, los costos de producción y las condiciones comerciales de ambos países, por lo que no puede explicarse exclusivamente mediante la cotización de las monedas.

En el plano financiero, la presión regional coincidió con una nueva suba del dólar mayorista argentino, que alcanzó los 1.541 pesos durante la jornada del lunes. El Banco Central interrumpió una secuencia de 19 ruedas consecutivas con compras de divisas, aunque las reservas internacionales brutas aumentaron hasta aproximadamente US$ 50.481 millones.

La volatilidad brasileña representa así un factor externo que puede complicar la administración cambiaria argentina, especialmente si la depreciación del real se prolonga y modifica las condiciones de competencia entre las principales economías del Mercosur.

La Reserva Federal también condiciona a la región

A las tensiones vinculadas con Brasil se suma la expectativa por las próximas decisiones de política monetaria de la Reserva Federal de Estados Unidos.

Los operadores internacionales evalúan la posibilidad de que la autoridad monetaria estadounidense mantenga inicialmente sus tasas de interés, pero advierten que las persistentes presiones inflacionarias podrían justificar nuevos ajustes durante los próximos meses.

Las tasas estadounidenses influyen directamente sobre el atractivo relativo de las monedas emergentes. Cuando aumentan los rendimientos de los activos denominados en dólares, algunos inversores reducen su exposición a mercados considerados más riesgosos y trasladan sus fondos hacia instrumentos estadounidenses.

Esta dinámica puede generar presiones cambiarias adicionales sobre América Latina, incluso cuando las condiciones económicas de los países de la región no presentan modificaciones significativas.

Entre la reacción financiera y la economía real

El comportamiento del real brasileño durante las últimas dos jornadas expone la influencia que pueden ejercer las expectativas políticas sobre los mercados de capitales. La victoria de Lula no produjo por sí misma una transformación inmediata de la capacidad industrial, las exportaciones o las reservas internacionales de Brasil, pero sí modificó las proyecciones de numerosos operadores financieros.

El desplome inicial y la recuperación parcial posterior reflejan tanto la incertidumbre acerca de la política económica futura como la velocidad con que pueden desarmarse posiciones especulativas ante un acontecimiento inesperado.

Los próximos movimientos dependerán de las señales que emita el gobierno brasileño, la evolución de su relación con el Congreso, las decisiones del Banco Central y el contexto financiero internacional.

Para Argentina, la principal cuestión será determinar si la debilidad del real constituye un episodio transitorio o si se transforma en un cambio más duradero de las condiciones cambiarias y comerciales regionales.

La diferencia es sustancial: una corrección financiera de corto plazo puede disiparse rápidamente, pero una depreciación persistente de la moneda de Brasil tendría consecuencias concretas sobre la competitividad, el comercio exterior y la actividad industrial argentina.

Te puede interesar
Lula celebra su victoria en Brasil

Lula dio vuelta la elección y derrotó a Flávio Bolsonaro: seguirá al frente de Brasil hasta 2030

NeuquenNews
INTERNACIONALES26/10/2026
El Tribunal Superior Electoral confirmó, a través del escrutinio, la victoria de Luiz Inácio Lula da Silva en el balotaje presidencial de este domingo. Con más del 98% de las urnas contabilizadas, el mandatario obtenía el 51,75% de los votos frente al 48,25% de Flávio Bolsonaro, una diferencia cercana a los 4,3 millones de sufragios. El resultado representa un importante giro respecto de la primera vuelta y mantiene al Partido de los Trabajadores al frente de la mayor economía latinoamericana. La elección también constituye un acontecimiento político significativo para una región atravesada por el avance de la derecha y la creciente influencia de Donald Trump.
Lo más visto
Horóscopo Chino

🔮 Horóscopo chino del miércoles 28 de octubre de 2026

NeuquenNews
HORÓSCOPO CHINO28/10/2026
El miércoles 28 de octubre de 2026 llega con una energía de equilibrio, comprobación y consolidación antes de los últimos días del mes. Después de los ajustes y negociaciones del martes, la jornada invita a intervenir menos y observar más: qué decisiones conservaron sentido después de adaptarse, qué acuerdos lograron sostenerse y qué situaciones siguen necesitando demasiado esfuerzo para mantenerse en pie.
Efemérides Argentinas

Efemérides argentinas del 28 de octubre

NeuquenNews
ACTUALIDAD28/10/2026
Los hechos, las figuras y las fechas que dejaron su marca en la historia argentina. Un recorrido diario por los acontecimientos políticos, sociales, culturales, científicos y deportivos que ayudan a comprender el país que somos.
Presidentes_Argentina

De Cristina Kirchner a Javier Milei: la deuda pública creció más de US$ 347.000 millones y condiciona el futuro de los argentinos

NeuquenNews
DE NUESTRA REDACCIÓN27/10/2026
Desde 2007, la deuda bruta del Estado nacional pasó de US$ 137.114 millones a US$ 484.229 millones, un incremento del 253%. Todos los gobiernos aumentaron el endeudamiento nominal, pero el análisis de su composición revela diferencias fundamentales. El préstamo de Mauricio Macri con el FMI estuvo acompañado por una importante salida de capitales y fue objeto de severas observaciones de los organismos de control. Javier Milei, por su parte, mantiene una deuda bruta creciente y un programa de ajuste que redujo distintos gastos sociales mientras aumentan los pagos de intereses.
Brasil_ mercados entre riesgo y recuperación

El real brasileño rebota tras el desplome electoral y las monedas latinoamericanas muestran un comportamiento dispar

NeuquenNews
INTERNACIONALES27/10/2026
La moneda brasileña comenzó a recuperar parte de las fuertes pérdidas registradas después de la reelección de Luiz Inácio Lula da Silva. El resultado electoral provocó el lunes una caída histórica de la Bolsa de San Pablo y una depreciación abrupta del real. Los mercados ahora reajustan sus posiciones mientras esperan definiciones sobre el futuro programa económico brasileño y las decisiones de la Reserva Federal estadounidense.
Chacras

Neuquén busca frenar el avance inmobiliario sobre las chacras: una ley para proteger tierras productivas avanza en la Legislatura

NeuquenNews
ACTUALIDAD27/10/2026
Después de varios meses de debate, el proyecto impulsado por Rolando Figueroa obtuvo despacho en la Comisión de Producción. La iniciativa propone limitar los loteos y los cambios de uso sobre suelos agrícolas, especialmente en los valles irrigados de los ríos Neuquén y Limay. Productores respaldan la protección de las chacras, mientras distintos legisladores advierten sobre posibles conflictos con la autonomía municipal y los derechos de los propietarios.