
Banners logo-28

El Gobierno extiende beneficios impositivos para PyMEs sobre el impuesto al cheque hasta fines de 2026

El Decreto 923/2025 prorrogó hasta el 31 de diciembre de 2026 el régimen que permite a micro, pequeñas y medianas empresas computar parte del impuesto al cheque como pago a cuenta de Ganancias y contribuciones patronales, manteniendo sin cambios los porcentajes y condiciones vigentes, en un contexto donde el tributo sigue siendo uno de los más cuestionados por el sector productivo.
ACTUALIDAD29/12/2025NeuquenNewsNeuquenNews
pymes-industria-argentina-20230815-1632980

El Gobierno nacional oficializó una nueva prórroga del régimen de beneficios impositivos para micro, pequeñas y medianas empresas vinculados al Impuesto sobre los Créditos y Débitos en Cuentas Bancarias, conocido como impuesto al cheque. La medida fue dispuesta mediante el Decreto Nacional 923/2025, publicado en el Boletín Oficial el 29 de diciembre de 2025, y modifica disposiciones previas establecidas en 2023 y 2024.

La decisión extiende hasta el 31 de diciembre de 2026 un esquema que permite a las PyMEs computar parte del impuesto al cheque como pago a cuenta de otros tributos, principalmente Impuesto a las Ganancias y, en el caso de microempresas, contribuciones patronales.

Qué cambia concretamente

El decreto no crea un beneficio nuevo, sino que prolonga en el tiempo un régimen ya vigente, cuya finalización estaba prevista originalmente para el 31 de diciembre de 2025. En términos formales, la norma sustituye esa fecha por el 31 de diciembre de 2026, manteniendo idénticos porcentajes y condiciones.

Según lo establecido:

Microempresas pueden computar:

  • Hasta 100% del impuesto al cheque como pago a cuenta del Impuesto a las Ganancias, conforme el artículo 6° de la Ley 27.264.
  • Hasta 30% del impuesto al cheque como pago a cuenta de contribuciones patronales, con un tope del 15% del total de dichas contribuciones destinadas al Sistema Integrado Previsional Argentino (SIPA).

Pequeñas y medianas empresas mantienen el beneficio de cómputo parcial del impuesto al cheque contra el Impuesto a las Ganancias, en los términos ya establecidos por la normativa vigente.

Este esquema se apoya en la Ley de Competitividad N.º 25.413, la Ley PyME N.º 25.300, y la Ley 27.264 de Recuperación Productiva, normas que continúan siendo el marco legal del beneficio.

Continuidad de una política fiscal selectiva

Desde su implementación inicial mediante el Decreto 394/2023, el régimen fue prorrogado primero hasta fines de 2024 y luego hasta diciembre de 2025, a través del Decreto 1137/2024. La nueva prórroga confirma una estrategia de continuidad, en un contexto donde el impuesto al cheque sigue siendo uno de los tributos más cuestionados por el entramado productivo.

Distintas publicaciones especializadas y entidades empresarias coinciden en que el impuesto continúa siendo distorsivo, especialmente para empresas con alta rotación bancaria. Sin embargo, el régimen de cómputo como pago a cuenta es visto como una válvula de alivio parcial, más que como una solución estructural.

Impacto real: alivio, pero sin cambios de fondo

En términos fiscales, la prórroga no implica una reducción del impuesto, sino una reorientación del crédito fiscal que permite a las PyMEs mejorar su flujo financiero y reducir la presión efectiva de otros tributos.

Economistas tributarios consultados en medios especializados destacan que:

El beneficio es relevante para microempresas formales, pero pierde impacto en sectores con baja rentabilidad o que no tributan Ganancias. No alcanza a resolver el debate de fondo sobre la permanencia del impuesto al cheque, creado como tributo transitorio hace más de dos décadas.

Vigencia inmediata

El decreto establece que las disposiciones entran en vigencia el mismo día de su publicación en el Boletín Oficial y se aplican a los hechos imponibles que se perfeccionen a partir de esa fecha.

Lectura política y económica

La extensión del beneficio confirma una doble lógica fiscal: por un lado, se sostiene un discurso de ordenamiento y reducción del gasto; por otro, se mantiene un esquema de alivios selectivos para sostener la actividad PyME, un sector clave en empleo pero altamente sensible a la presión tributaria. 

La medida no altera el equilibrio fiscal de corto plazo, pero vuelve a dejar en evidencia una realidad persistente: el impuesto al cheque sigue existiendo, y su mitigación se administra por parches temporales más que por una reforma integral.

Te puede interesar
Lo más visto
Horóscopo Chino

🔮 Horóscopo chino del viernes 23 de octubre de 2026

NeuquenNews
HORÓSCOPO CHINO23/10/2026
El viernes 23 de octubre de 2026 llega con una energía de resultados, cierre y alivio después de las definiciones. Lo decidido durante el jueves empezará a mostrar consecuencias concretas: algunas conversaciones producirán tranquilidad, ciertos proyectos quedarán mejor encaminados y varias situaciones dejarán de ocupar tanto espacio mental.
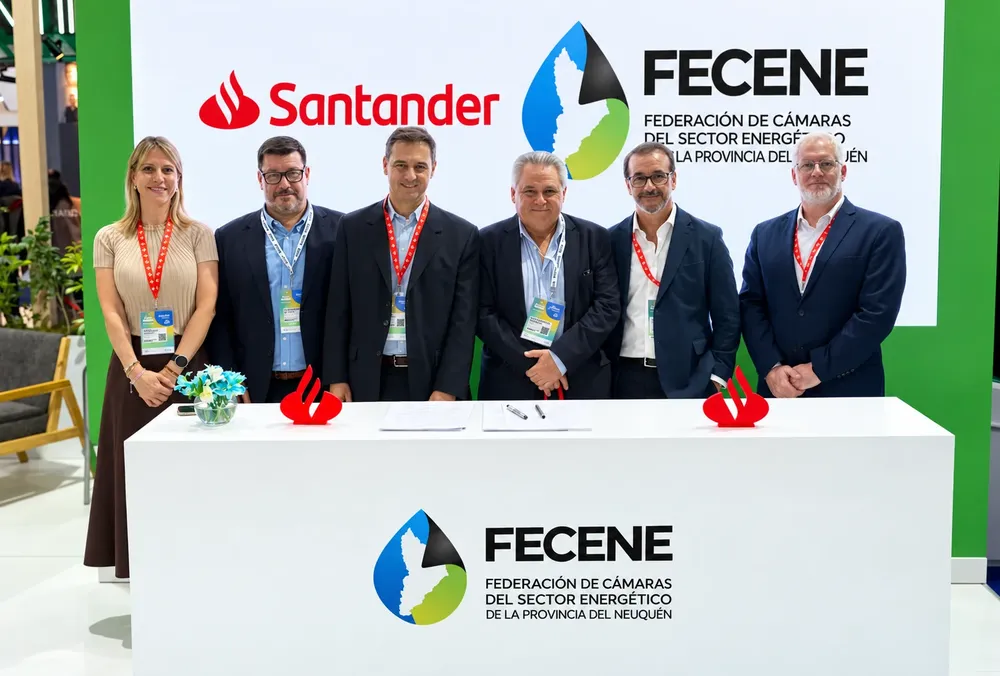
Foto de firma corporativa FECENE y Santander

Santander y FECENE firmaron un acuerdo para facilitar el financiamiento de las empresas proveedoras de Vaca Muerta

NeuquenNews
ACTUALIDAD22/10/2026
El convenio permitirá a las empresas asociadas a la Federación de Cámaras del Sector Energético de Neuquén acceder a condiciones preferenciales en tasas de crédito, beneficios en comisiones y bonificaciones en el mantenimiento de cuentas. La iniciativa busca acompañar el crecimiento de las PyMEs que integran la cadena de valor de la industria energética provincial.
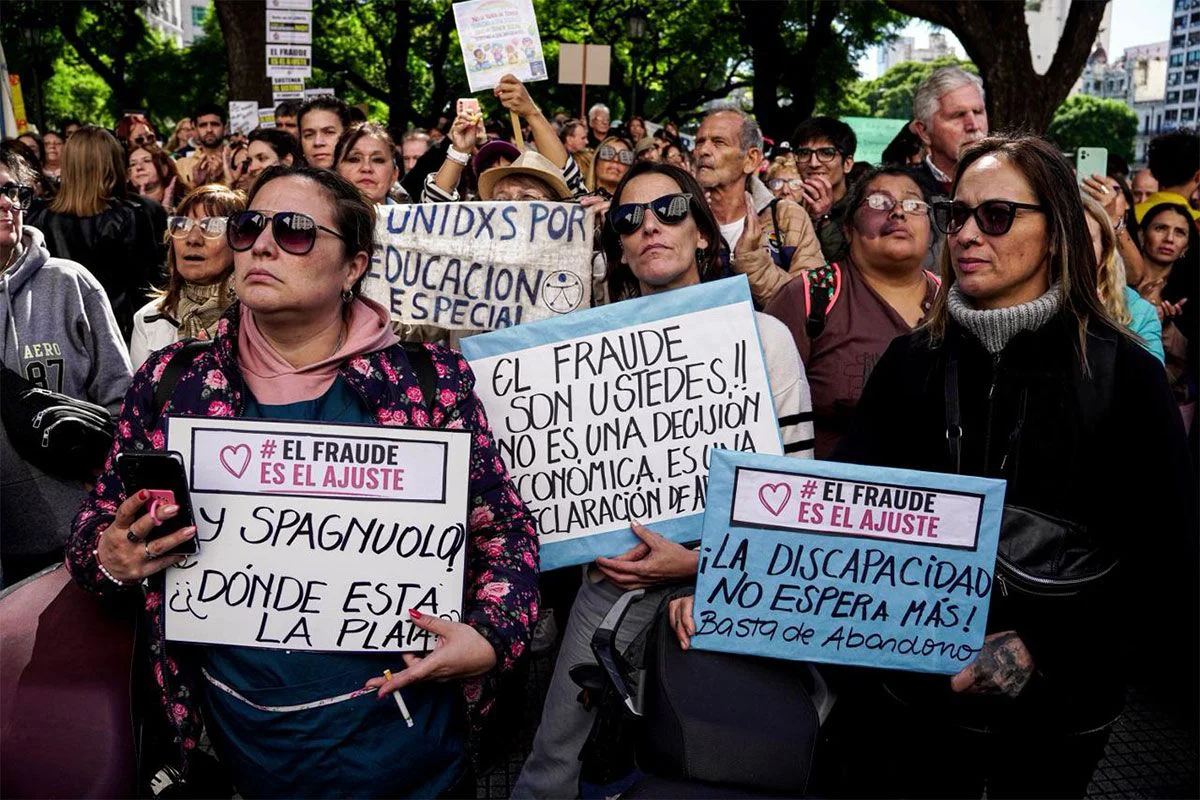
marcha-discapacidad-foto-Pablo-Lecaros-6

Diputados aprobó la nueva Ley de Discapacidad con 237 votos: qué cambia y cómo impactará en las prestaciones

NeuquenNews
ACTUALIDAD22/10/2026
Tras una extensa negociación entre el oficialismo y la oposición, la Cámara baja dio media sanción a un proyecto que busca garantizar el financiamiento del sistema, mantener las pensiones compatibles con el empleo y regularizar las deudas con prestadores. Los cinco diputados nacionales por Neuquén acompañaron la iniciativa, que ahora deberá ser tratada por el Senado.