
Banners logo-28

El Gobierno extiende beneficios impositivos para PyMEs sobre el impuesto al cheque hasta fines de 2026

El Decreto 923/2025 prorrogó hasta el 31 de diciembre de 2026 el régimen que permite a micro, pequeñas y medianas empresas computar parte del impuesto al cheque como pago a cuenta de Ganancias y contribuciones patronales, manteniendo sin cambios los porcentajes y condiciones vigentes, en un contexto donde el tributo sigue siendo uno de los más cuestionados por el sector productivo.
ACTUALIDAD29/12/2025NeuquenNewsNeuquenNews
pymes-industria-argentina-20230815-1632980

El Gobierno nacional oficializó una nueva prórroga del régimen de beneficios impositivos para micro, pequeñas y medianas empresas vinculados al Impuesto sobre los Créditos y Débitos en Cuentas Bancarias, conocido como impuesto al cheque. La medida fue dispuesta mediante el Decreto Nacional 923/2025, publicado en el Boletín Oficial el 29 de diciembre de 2025, y modifica disposiciones previas establecidas en 2023 y 2024.

La decisión extiende hasta el 31 de diciembre de 2026 un esquema que permite a las PyMEs computar parte del impuesto al cheque como pago a cuenta de otros tributos, principalmente Impuesto a las Ganancias y, en el caso de microempresas, contribuciones patronales.

Qué cambia concretamente

El decreto no crea un beneficio nuevo, sino que prolonga en el tiempo un régimen ya vigente, cuya finalización estaba prevista originalmente para el 31 de diciembre de 2025. En términos formales, la norma sustituye esa fecha por el 31 de diciembre de 2026, manteniendo idénticos porcentajes y condiciones.

Según lo establecido:

Microempresas pueden computar:

  • Hasta 100% del impuesto al cheque como pago a cuenta del Impuesto a las Ganancias, conforme el artículo 6° de la Ley 27.264.
  • Hasta 30% del impuesto al cheque como pago a cuenta de contribuciones patronales, con un tope del 15% del total de dichas contribuciones destinadas al Sistema Integrado Previsional Argentino (SIPA).

Pequeñas y medianas empresas mantienen el beneficio de cómputo parcial del impuesto al cheque contra el Impuesto a las Ganancias, en los términos ya establecidos por la normativa vigente.

Este esquema se apoya en la Ley de Competitividad N.º 25.413, la Ley PyME N.º 25.300, y la Ley 27.264 de Recuperación Productiva, normas que continúan siendo el marco legal del beneficio.

Continuidad de una política fiscal selectiva

Desde su implementación inicial mediante el Decreto 394/2023, el régimen fue prorrogado primero hasta fines de 2024 y luego hasta diciembre de 2025, a través del Decreto 1137/2024. La nueva prórroga confirma una estrategia de continuidad, en un contexto donde el impuesto al cheque sigue siendo uno de los tributos más cuestionados por el entramado productivo.

Distintas publicaciones especializadas y entidades empresarias coinciden en que el impuesto continúa siendo distorsivo, especialmente para empresas con alta rotación bancaria. Sin embargo, el régimen de cómputo como pago a cuenta es visto como una válvula de alivio parcial, más que como una solución estructural.

Impacto real: alivio, pero sin cambios de fondo

En términos fiscales, la prórroga no implica una reducción del impuesto, sino una reorientación del crédito fiscal que permite a las PyMEs mejorar su flujo financiero y reducir la presión efectiva de otros tributos.

Economistas tributarios consultados en medios especializados destacan que:

El beneficio es relevante para microempresas formales, pero pierde impacto en sectores con baja rentabilidad o que no tributan Ganancias. No alcanza a resolver el debate de fondo sobre la permanencia del impuesto al cheque, creado como tributo transitorio hace más de dos décadas.

Vigencia inmediata

El decreto establece que las disposiciones entran en vigencia el mismo día de su publicación en el Boletín Oficial y se aplican a los hechos imponibles que se perfeccionen a partir de esa fecha.

Lectura política y económica

La extensión del beneficio confirma una doble lógica fiscal: por un lado, se sostiene un discurso de ordenamiento y reducción del gasto; por otro, se mantiene un esquema de alivios selectivos para sostener la actividad PyME, un sector clave en empleo pero altamente sensible a la presión tributaria. 

La medida no altera el equilibrio fiscal de corto plazo, pero vuelve a dejar en evidencia una realidad persistente: el impuesto al cheque sigue existiendo, y su mitigación se administra por parches temporales más que por una reforma integral.

Te puede interesar
Lo más visto
Efemérides Argentinas

Efemérides argentinas - 27 de setiembre

NeuquenNews
DE NUESTRA REDACCIÓN27/09/2026
Los hechos, las figuras y las fechas que dejaron su marca en la historia argentina. Un recorrido diario por los acontecimientos políticos, sociales, culturales, científicos y deportivos que ayudan a comprender el país que somos.
Horóscopo Chino

🔮 Horóscopo chino del sábado 26 de septiembre de 2026

NeuquenNews
DE NUESTRA REDACCIÓN26/09/2026
El sábado 26 de septiembre de 2026 llega con una energía de expansión, disfrute, recuperación personal y necesidad de volver a conectar con aquello que produce entusiasmo sin convertirse en obligación. Después de una semana marcada por decisiones, ajustes y evaluaciones, la jornada propone aflojar la exigencia y comprobar cuánto espacio real lograron abrir los cambios realizados durante los últimos días.
Horóscopo Chino

🔮 Horóscopo chino del domingo 27 de septiembre de 2026

NeuquenNews
HORÓSCOPO CHINO27/09/2026
El domingo 27 de septiembre de 2026 llega con una energía de introspección, balance y selección final antes de entrar en los últimos días del mes. Después de un sábado dedicado al disfrute, la recuperación y la espontaneidad, la jornada propone bajar nuevamente el ritmo para observar qué queremos conservar rumbo a octubre y qué asuntos ya cumplieron su función durante septiembre.
Imagen de ChatGPT 25 sept 2026, 15_07_54

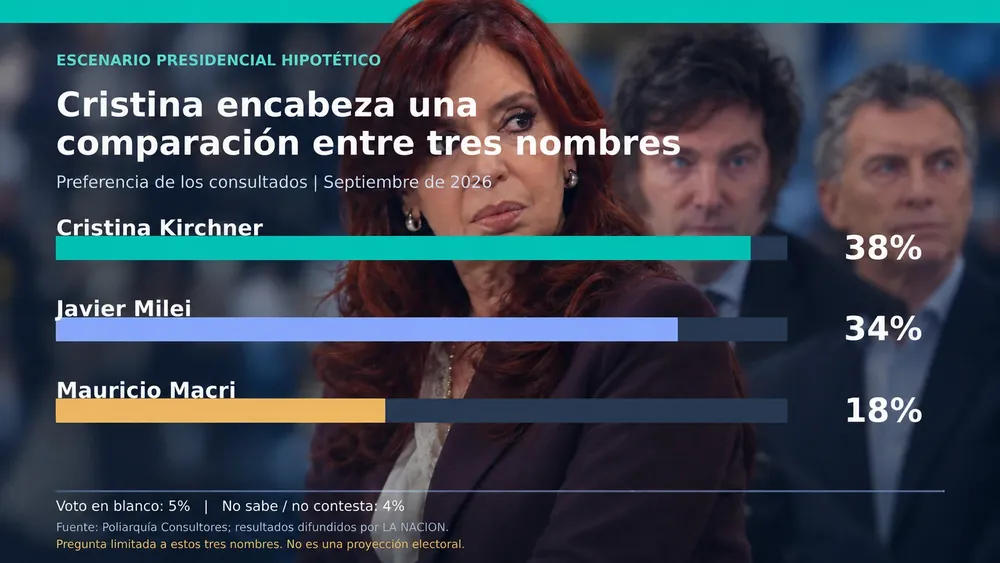
Cristina supera a Milei en una encuesta, pero el dato más incómodo para el Gobierno está fuera de la urna

NeuquenNews
DE NUESTRA REDACCIÓN25/09/2026
Un ejercicio de Poliarquía que limita la elección presidencial a tres nombres ubica a Cristina Kirchner con 38%, Javier Milei con 34% y Mauricio Macri con 18%. Marcelo Longobardi lo destacó en su programa de streaming y lo cruzó con otros dos sondeos sobre el desgaste oficial. La medición abre una discusión política, aunque no describe una elección posible tal como está planteada.